Плануєте відпустку за кордоном, поїздку до родичів, відрядження або кілька коротких подорожей протягом року? Тоді перед оформленням туристичного страхування варто відповісти на одне важливе запитання: купити туристичну страховку лише на одну поїздку чи оформити багаторазовий поліс на рік?
На перший погляд, страховка на конкретні дати здається простішим і дешевшим рішенням. Ви знаєте, коли їдете, скільки днів будете за кордоном, і сплачуєте лише за потрібний період. Але якщо протягом року ви плануєте дві, три, чотири або більше подорожей, ситуація змінюється.
Електронний поліс
Оформити онлайн за 5 хвилин
Не виходячи з дому
Оплата через платіжну систему Portmone після отримання Пропозиції на пошту
Миттєве отримання Договору на e-mail після оплати
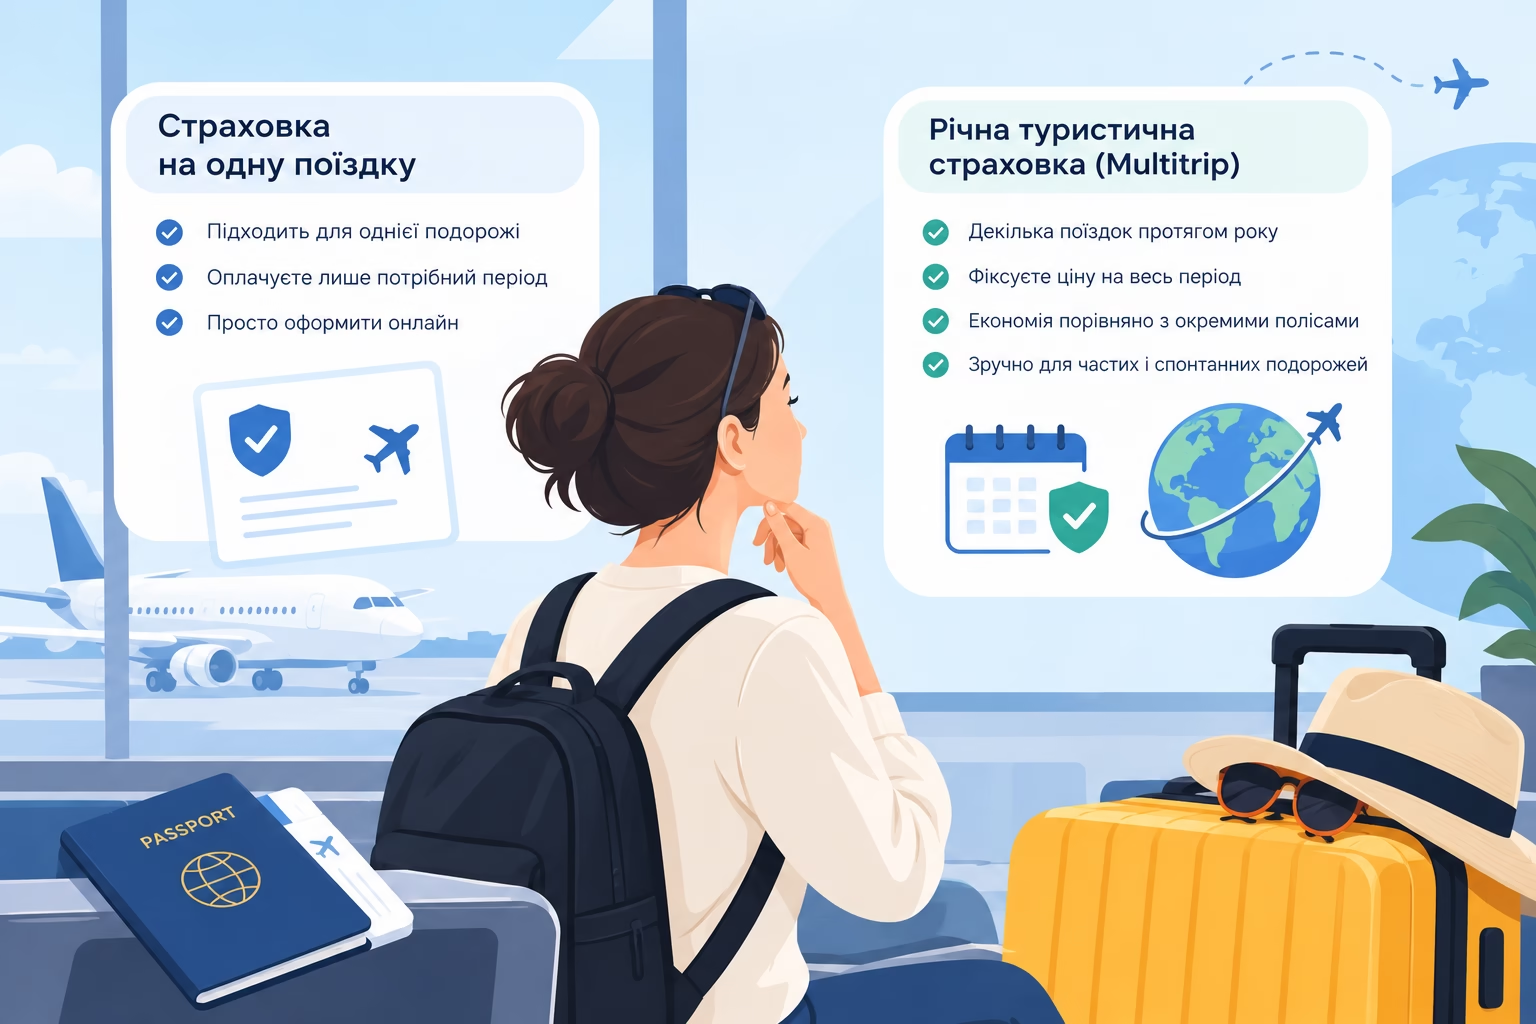
Річна туристична страховка, яку також називають Multitrip, MultiTravel або багаторазовим туристичним полісом, дає змогу заздалегідь оформити страховий захист для декількох поїздок. Замість того щоб щоразу шукати страховика, порівнювати тарифи та оформлювати новий договір, ви купуєте один поліс і користуєтеся ним протягом визначеного строку відповідно до його умов.
Чому це може бути вигідніше? По-перше, ви фіксуєте вартість страхування на момент купівлі. По-друге, не залежите від можливого підвищення тарифів у майбутньому. По-третє, один багаторазовий поліс може коштувати менше, ніж декілька окремих страховок на аналогічні поїздки. А ще ви економите час і можете вирушати в незаплановану подорож без необхідності щоразу починати оформлення з нуля.
У цій статті розберемося, як працює річне туристичне страхування, кому воно підходить, які має обмеження та ризики, коли краще оформити звичайний поліс на одну подорож і як не переплатити за страховку для виїзду за кордон.
Як оформити туристичну страховку онлайн?
Щоб оформити туристичне страхування, не обов’язково їхати до офісу страхової компанії. У багатьох випадках поліс можна розрахувати, оплатити й отримати в електронному вигляді онлайн.
Під час оформлення зазвичай потрібно вказати:
- країну або територію майбутніх подорожей;
- кількість застрахованих осіб;
- вік мандрівників;
- строк страхування;
- мету поїздки — туризм, роботу, навчання або активний відпочинок;
- бажану страхову суму та додаткові опції, якщо вони доступні.
Якщо ви їдете за кордон лише один раз, можна вибрати страховку на конкретні дати. Якщо протягом року плануєте регулярно перетинати кордон, варто порівняти її вартість із багаторазовим полісом.
Головне — порівнювати не лише ціну, а й реальний обсяг страхового захисту. Два поліси з однаковим строком дії можуть відрізнятися страховою сумою, франшизою, переліком покритих витрат, умовами медичної допомоги та винятками.
Що таке річна туристична страховка Multitrip?
Річна туристична страховка Multitrip — це договір страхування, який діє протягом визначеного строку, зазвичай до 12 місяців, і може поширюватися на декілька окремих подорожей.
На відміну від стандартного поліса на одну поїздку, багаторазовий поліс не обов’язково передбачає безперервне перебування за кордоном протягом усього року. Умови можуть установлювати максимальну тривалість однієї подорожі або загальну кількість днів страхового покриття.
Наприклад, у конкретній програмі можуть бути передбачені такі варіанти:
- річний договір із покриттям до 30 днів за одну поїздку;
- річний договір із покриттям до 60 днів за одну поїздку;
- річний договір із покриттям до 90 днів за одну поїздку.
Це лише приклади можливих умов, а не універсальні параметри всіх страхових компаній. Перед купівлею необхідно перевірити, чи обмежується кожна подорож окремо, чи встановлено загальний ліміт застрахованих днів.
Як працює багаторазова туристична страховка?
Припустимо, ви оформили річний поліс, який передбачає покриття до 30 днів на одну поїздку. Протягом року ви можете кілька разів вирушати за кордон, якщо кожна подорож відповідає умовам договору.
Наприклад:
- у січні — поїздка до Польщі на 5 днів;
- у квітні — відпочинок у Туреччині на 10 днів;
- у липні — подорож до Італії на 14 днів;
- у грудні — короткий візит до родичів на 4 дні.
За умови, що поліс охоплює відповідні країни, усі зазначені поїздки вкладаються в обмеження до 30 днів на одну подорож, а інші вимоги договору виконані, оформлювати нову страховку перед кожним виїздом може не знадобитися.
Водночас не можна автоматично вважати, що будь-який річний поліс покриває необмежену кількість днів за кордоном. У деяких програмах є загальний ліміт днів на рік, в інших — обмеження тривалості однієї подорожі. Саме ці умови потрібно перевіряти перед оплатою.
Річна чи одноразова туристична страховка: що краще?
Обидва варіанти можуть бути правильними. Рішення залежить від кількості запланованих поїздок, їхньої тривалості, країн призначення та вартості конкретних страхових програм.
| Критерій | Поліс на одну поїздку | Річний Multitrip |
|---|---|---|
| Кількість подорожей | Одна подорож у межах договору | Кілька подорожей відповідно до умов |
| Строк дії | Конкретні дати | Зазвичай до 12 місяців |
| Повторне оформлення | Потрібне перед наступною поїздкою | Зазвичай не потрібне для кожного виїзду |
| Вартість | Часто вигідна для однієї короткої подорожі | Може бути вигіднішою за кілька окремих полісів |
| Планування | Потрібно знати дати поїздки | Зручніше для регулярних і спонтанних виїздів |
| Основне обмеження | Строк конкретної подорожі | Ліміти днів, тривалість окремого виїзду та інші умови договору |
Якщо у вас запланована лише одна відпустка, окремий поліс може виявитися найраціональнішим рішенням. Але якщо ви часто подорожуєте, варто спочатку розрахувати вартість річного туристичного страхування, а вже потім купувати черговий короткостроковий поліс.
Чому річна туристична страховка може бути вигіднішою?
Є декілька причин, через які багаторазове страхування варто розглядати не лише як зручність, а й як спосіб оптимізувати витрати на подорожі.
1. Ви фіксуєте ціну страхування на момент купівлі
Це одна з головних переваг завчасного оформлення річного поліса.
Коли ви купуєте туристичну страховку на одну поїздку, ви сплачуєте тариф, актуальний на момент оформлення. Перед наступною подорожжю доведеться купувати новий договір за ціною, яка діятиме вже тоді.
Тарифи страхових компаній можуть змінюватися. На вартість можуть впливати внутрішня тарифна політика страховика, вік туриста, країна призначення, обрана програма, страхова сума та інші чинники.
Якщо ви купили річний поліс за зафіксованою в договорі страховою премією, майбутня зміна тарифів сама по собі зазвичай не означає, що потрібно доплачувати за вже оформлений договір. Важливо, щоб договір не передбачав інших умов зміни вартості.
Ви сплачуєте один раз і плануєте подорожі з урахуванням уже понесених витрат на страховку. Це особливо зручно, якщо ви регулярно їздите за кордон і хочете заздалегідь розуміти свій бюджет.
Звичайно, фіксація ціни не означає, що ви отримуєте найнижчий можливий тариф на ринку на всі майбутні дати. Вона означає, що вартість вашого вже укладеного договору визначається його умовами, а не майбутніми цінами на нові поліси.
2. Можна менше залежати від коливань валютного курсу
Вартість міжнародних медичних послуг, лікування та організації допомоги за кордоном може бути пов’язана з валютними витратами. Тому на ціну страхових продуктів потенційно впливають економічні умови, зокрема валютні коливання.
Якщо ви купуєте новий поліс перед кожною поїздкою, то кожного разу сплачуєте за тарифом, актуальним на відповідну дату. Якщо ж річний поліс оформлено та оплачено заздалегідь, вам не потрібно повторно купувати страхування для кожного виїзду, який уже охоплюється договором.
Наприклад, ви плануєте декілька подорожей упродовж року. Замість того щоб щоразу відкладати гроші на нову страховку, ви можете оформити відповідний багаторазовий поліс і відразу врахувати цю витрату у своєму бюджеті.
Тут є важливий нюанс: валютний курс не є гарантованим прогнозом економії. Якщо курс зміниться, це не обов’язково призведе до подорожчання туристичної страховки. Проте зафіксована вартість уже придбаного договору допомагає уникнути необхідності повторно оплачувати нові поліси за майбутніми тарифами.
3. Кілька поїздок можуть коштувати дешевше, ніж кілька окремих полісів
Є простий принцип: якщо ви регулярно користуєтеся однією послугою, комплексний або багаторазовий варіант іноді обходиться дешевше, ніж повторне придбання окремих послуг.
У туристичному страхуванні це теж може працювати. Річний Multitrip може бути економічно вигідним для людей, які кілька разів на рік їздять за кордон.
Але тут важливо не плутати можливу економію з гарантованою знижкою. Усе залежить від страховика, віку застрахованих осіб, країн, тривалості поїздок, страхової суми та умов обох варіантів.
Щоб визначити, що дешевше саме для вас, порівняйте два розрахунки: суму всіх окремих полісів на заплановані поїздки та вартість річного поліса з відповідними параметрами покриття.
Приклад розрахунку економії
Уявімо, що ви плануєте чотири поїздки протягом року. Для прикладу візьмемо умовні ціни — це не актуальні тарифи страховиків і не комерційна пропозиція.
| Варіант | Вартість |
|---|---|
| Один поліс на одну поїздку | 500 грн |
| Чотири окремі поліси | 2 000 грн |
| Річний багаторазовий поліс | 1 400 грн |
| Потенційна економія | 600 грн |
У цьому прикладі річний поліс дешевший на 30% порівняно з чотирма окремими страховками.
Реальний результат може бути іншим. Якщо одноразові поліси дешевші або річна програма має вищу вартість, економії може не бути. Крім того, важливо порівнювати договори з однаковою або максимально близькою страховою сумою, територією дії та переліком ризиків.
Проте саме тому перед черговою подорожжю варто не просто купувати страховку за звичкою, а перевіряти, чи не вигідніше оформити багаторазове страхування на рік.
4. Не потрібно щоразу витрачати час на оформлення
Уявіть ситуацію: сьогодні ви їдете до Польщі на вихідні, через місяць плануєте переліт до Іспанії, а влітку хочете провести відпустку в Італії.
Якщо кожного разу купувати окрему страховку, потрібно повторювати процедуру: обрати програму, вказати дані туристів, перевірити дати, оплатити договір і зберегти поліс.
Річний Multitrip дає змогу зменшити кількість таких повторних дій. Якщо нова поїздка відповідає умовам чинного договору, окремий поліс для неї зазвичай не потрібен.
Це особливо корисно для тих, хто:
- часто їздить у відрядження;
- регулярно відвідує родичів за кордоном;
- подорожує автомобілем до сусідніх країн;
- має декілька відпусток на рік;
- часто літає лоукостерами;
- приймає рішення про короткі поїздки спонтанно.
Менше повторного оформлення — менше шансів забути про страховку перед виїздом. Проте це не скасовує необхідності перевіряти чинність поліса та відповідність конкретної подорожі його умовам.
5. Можна планувати спонтанні подорожі
Не кожна поїздка планується за декілька місяців. Іноді з’являється можливість на вихідні поїхати до Польщі, відвідати друзів у Чехії, полетіти на кілька днів до Італії або вирушити автомобілем до Румунії.
Якщо ви маєте чинний багаторазовий поліс, відповідна подорож може бути вже охоплена страхуванням. Вам не потрібно щоразу порівнювати нові пропозиції та оплачувати окремий договір.
Але перед виїздом варто перевірити три речі:
- Чи охоплює поліс країну призначення та країни транзиту, якщо це необхідно.
- Чи не перевищує тривалість подорожі дозволений ліміт.
- Чи відповідає мета поїздки умовам страхування.
Якщо всі вимоги виконані, річна страховка допомагає зробити підготовку до подорожі простішою.
6. Річний поліс допомагає контролювати бюджет на подорожі
Коли ви купуєте страховку перед кожною поїздкою, витрати на неї розподіляються протягом року. Через це загальна сума може бути не такою помітною.
Річний договір працює інакше: ви відразу бачите повну вартість страхування на визначений період. Це дає змогу заздалегідь оцінити витрати на подорожі та порівняти їх із сумою, яку довелося б сплатити за декілька окремих полісів.
Якщо ви подорожуєте часто, такий підхід допомагає краще планувати бюджет. А якщо маєте сім’ю, варто окремо порівняти умови страхування кожного мандрівника та можливість включення декількох осіб до одного договору.
Які ризики має річна туристична страховка?
Попри переваги, багаторазовий поліс не є універсальним рішенням для кожного мандрівника. Якщо купити його заздалегідь, не розібравшись у правилах, можна помилково розраховувати на покриття, якого насправді немає.
Ось основні ризики, які потрібно врахувати перед оплатою.
Ризик № 1. Ви можете перевищити дозволену тривалість однієї поїздки
Це один із найважливіших нюансів Multitrip.
Припустимо, договір діє рік, але передбачає покриття не більше 30 днів поспіль за кордоном. Ви вирішили залишитися в Європі на шість тижнів.
У такій ситуації не можна автоматично вважати, що страховка покриватиме всю подорож лише тому, що строк договору ще не закінчився. Після досягнення передбаченого ліміту умови страхового захисту можуть не поширюватися на подальше перебування за кордоном.
Як уникнути ризику: якщо ви плануєте довгу відпустку, навчання або тривале перебування за кордоном, перевірте максимальну тривалість однієї поїздки. За потреби оберіть іншу програму або оформіть поліс на весь необхідний період.
Ризик № 2. Загальна кількість застрахованих днів може бути обмежена
Не всі річні поліси працюють за однаковими правилами.
Одна програма може передбачати покриття багатьох поїздок протягом року з лімітом на кожен окремий виїзд. Інша може встановлювати загальну кількість днів страхового покриття за весь строк договору.
Наприклад, якщо у вас є 90 застрахованих днів на рік, то три поїздки по 30 днів можуть вичерпати весь передбачений ліміт. При цьому договір формально може залишатися чинним до завершення року, але доступні дні покриття вже будуть використані.
Це означає, що самого напису «страхування на 1 рік» недостатньо.
Як уникнути ризику: з’ясуйте, скільки днів покриття передбачено загалом і скільки днів можна перебувати за кордоном під час одного виїзду. Якщо плануєте часто подорожувати, розрахуйте загальну тривалість усіх поїздок.
Ризик № 3. Ви можете переплатити, якщо поїздка буде лише одна
Річний поліс не завжди вигідніший за короткостроковий.
Якщо ви плануєте лише одну подорож на сім днів і не впевнені, що протягом наступного року виїжджатимете за кордон ще раз, купівля Multitrip може не дати економії.
Наприклад, якщо одноразовий поліс коштує 400 грн, а річний — 1 500 грн, то за однієї поїздки окремий договір обійдеться дешевше. Щоб річний варіант став економічно вигіднішим, вам знадобляться інші поїздки, для яких окреме страхування сумарно коштувало б дорожче за різницю в ціні.
Як уникнути ризику: перед купівлею оцініть не лише бажану, а й реалістичну кількість поїздок. Порівнюйте повну вартість річного договору з вартістю всіх запланованих окремих полісів.
Ризик № 4. Умови страхування можуть не відповідати вашій меті поїздки
Стандартне туристичне страхування не обов’язково покриває будь-яку діяльність за кордоном.
Якщо ви їдете на роботу, плануєте професійну діяльність, займаєтеся спортом або берете участь у змаганнях, вам може знадобитися інша страхова програма чи додаткове покриття.
Наприклад, звичайна туристична програма може не поширюватися на певні види екстремального спорту або фізичну працю. Водночас конкретні умови залежать від договору.
Як уникнути ризику: вказуйте реальну мету поїздки. Якщо плануєте активний відпочинок, катання на лижах, дайвінг або інші заняття з підвищеним ризиком, перевірте, чи включені вони до договору.
Ризик № 5. Річний поліс не гарантує покриття будь-яких медичних витрат
Навіть якщо страховка діє протягом усього року, це не означає, що страховик оплатить будь-яке лікування за кордоном.
Договір визначає перелік страхових випадків, ліміти виплат, порядок організації медичної допомоги, можливі франшизи та винятки.
Окремі умови можуть стосуватися хронічних захворювань, планового лікування, станів, що виникли до початку страхування, травм унаслідок певних видів діяльності або інших обставин.
Як уникнути ризику: перед оформленням перевірте страхову суму, перелік покритих ризиків, виключення та порядок звернення по допомогу. Не обирайте поліс лише за найнижчою ціною.
Ризик № 6. Заздалегідь придбаний поліс може не підійти для змінених планів
За рік ваші плани можуть змінитися. Наприклад, ви вирішите поїхати в країну, яка не входить до території покриття, залишитися за кордоном довше або зайнятися діяльністю, яка не передбачена обраною програмою.
Також можуть змінитися дати початку подорожі, склад мандрівників або інші обставини.
Не варто припускати, що будь-які зміни автоматично враховуються в уже придбаному договорі.
Як уникнути ризику: перед оплатою перевірте, наскільки програма відповідає вашим реальним планам. Якщо обставини зміняться, заздалегідь уточніть у страховика, чи можна внести зміни, оформити додатковий поліс або скористатися передбаченою договором процедурою повернення коштів.
Ризик № 7. Ви можете втратити частину вигоди, якщо не використаєте поліс
Річне страхування зазвичай оплачують наперед. Якщо протягом року ви не подорожуватимете або поїздок буде менше, ніж планувалося, сам факт невикористання поліса не означає, що вам автоматично повернуть гроші.
Можливість припинення договору, повернення частини страхової премії та розрахунок суми залежать від законодавства й конкретних умов договору.
Як уникнути ризику: не купуйте багаторазову страховку лише через очікування економії. Спочатку оцініть, наскільки ймовірно, що ви справді скористаєтеся нею протягом року.
Ризик № 8. Поліс може мати обмеження щодо початку дії
Якщо ви оформлюєте страховку безпосередньо перед виїздом, важливо переконатися, що вона набуде чинності вчасно.
В окремих випадках умови договору передбачають вимоги до моменту укладення поліса або початку страхового захисту. Якщо людина вже перебуває за кордоном, можуть діяти спеціальні обмеження або період очікування.
Як уникнути ризику: найкраще оформлювати страхування завчасно, перебуваючи в Україні, та перевіряти точну дату і час початку дії договору. Не припускайте, що поліс, куплений після виникнення проблеми, покриє відповідні витрати.
Чи вигідно купувати туристичну страховку заздалегідь на цілий рік?
У багатьох випадках — так, особливо якщо ви регулярно подорожуєте. Але вигода складається не лише з можливої різниці в ціні.
Заздалегідь оформлений річний поліс може дати вам три практичні переваги:
Передбачувана вартість. Ви знаєте, скільки витратили на страховий захист, і не залежите від необхідності купувати новий поліс за майбутніми тарифами для поїздок, які вже охоплюються договором.
Потенційна економія. Якщо сума кількох окремих страховок перевищує вартість річного договору з порівнюваними умовами, ви заощаджуєте.
Менше клопоту. Не потрібно перед кожною поїздкою заново вибирати програму та оформлювати договір, якщо поточний поліс підходить для наступного виїзду.
Водночас купувати річну страховку лише через можливе підвищення цін варто обережно. Майбутні тарифи можуть як зрости, так і залишитися незмінними. А якщо ви не скористаєтеся договором, його вартість не обов’язково вдасться повернути.
Тому найкращий підхід — спочатку визначити кількість і тривалість поїздок, а потім порівняти доступні варіанти страхування.
Калькулятор туристичної страховки
Розрахуйте страховку для вашої подорожі по Європі
Як розрахувати, чи окупиться річна туристична страховка?
Для цього не потрібні складні формули. Достатньо порівняти два варіанти.
Варіант 1 — окремі поліси. Порахуйте, скільки коштуватиме страховка на кожну заплановану поїздку.
Варіант 2 — річний поліс. Дізнайтеся вартість багаторазового договору, який підходить за територією дії, страховою сумою, тривалістю поїздок та іншими умовами.
Далі скористайтеся простою формулою:
Економія = сума вартості окремих полісів − вартість річного поліса.
Якщо результат позитивний, річний поліс дешевший за розглянуті окремі страховки. Якщо від’ємний — за цими умовами дешевше оформлювати договори на окремі поїздки.
Наприклад, якщо три окремі поліси разом коштують 1 800 грн, а відповідний річний договір — 1 300 грн, потенційна економія становитиме 500 грн.
Але для коректного порівняння потрібно враховувати не лише ціну. Річний поліс із нижчою страховою сумою або суворішими обмеженнями не завжди є кращим вибором. Порівнюйте програми з максимально близькими параметрами.
Кому варто оформити багаторазову туристичну страховку на рік?
Річний Multitrip особливо варто розглянути тим, хто регулярно перетинає кордон.
Тим, хто подорожує декілька разів на рік
Якщо у вас є зимова відпустка, літня подорож і декілька коротких виїздів протягом року, багаторазове страхування може виявитися вигідним. Замість повторного придбання страховки перед кожною поїздкою ви використовуєте один договір у межах установлених правил.
Тим, хто їздить до родичів за кордон
Поїздки до сім’ї в Польщу, Чехію, Німеччину або інші країни можуть бути нерегулярними. Річний поліс зручний, якщо ви не хочете щоразу планувати купівлю нової страховки.
Тим, хто часто подорожує автомобілем
Автомобільні подорожі Європою часто передбачають декілька виїздів протягом року. Багаторазовий поліс може бути зручним рішенням для водіїв і пасажирів, які регулярно відвідують сусідні країни.
Важливо: туристична медична страховка не замінює обов’язкового страхування цивільної відповідальності автомобіля за кордоном. Для автомобільної подорожі можуть знадобитися окремі документи, зокрема «Зелена картка», якщо вона необхідна для маршруту.
Тим, хто часто літає лоукостерами
Якщо ви користуєтеся недорогими авіарейсами, то можете кілька разів на рік літати на вихідні або короткі канікули. Річне страхування допомагає не повертатися до питання купівлі медичного поліса перед кожним рейсом.
Тим, хто їздить у відрядження
Для людей, які регулярно подорожують у робочих справах, багаторазове страхування може зменшити адміністративні клопоти. Проте необхідно перевірити, чи дозволяє обрана програма страхувати саме такі поїздки та чи не потрібне окреме покриття для виконання роботи.
Тим, хто любить спонтанні подорожі
Якщо ви можете вирішити поїхати за кордон за декілька днів до виїзду, річний поліс дає більше гнучкості — за умови, що договір уже чинний і покриває відповідну подорож.
Коли краще купити туристичну страховку лише на одну поїздку?
Попри переваги Multitrip, короткостроковий поліс має свої сильні сторони.
Він може бути кращим варіантом, якщо:
- ви плануєте лише одну подорож протягом року;
- поїздка буде дуже короткою;
- у вас немає впевненості щодо майбутніх виїздів;
- річний поліс має обмеження, які не підходять для ваших планів;
- для конкретної подорожі потрібна спеціальна страхова програма;
- одноразовий договір коштує помітно дешевше за річний.
Наприклад, якщо ви летите до Туреччини на сім днів і не плануєте інших подорожей, немає сенсу автоматично купувати річне страхування. Спочатку порівняйте вартість обох варіантів.
Але якщо протягом року ви плануєте кілька поїздок, не обмежуйтеся розрахунком лише на першу відпустку. Іноді саме повторні короткі виїзди роблять багаторазовий поліс економічно привабливішим.
Як правильно вибрати річну туристичну страховку?
Перед тим як купити туристичну страховку онлайн на рік, перевірте декілька важливих параметрів.
Територія страхування
Переконайтеся, що поліс охоплює всі країни, до яких ви плануєте їхати. Якщо маршрут включає декілька держав, не забудьте перевірити транзитні країни, якщо це має значення для умов договору.
Страхова сума
Страхова сума визначає граничний обсяг відповідальності страховика відповідно до договору. Вибирайте її з урахуванням країни подорожі, доступних програм та очікуваних ризиків.
Тривалість однієї поїздки
Перевірте, скільки днів поспіль ви можете перебувати за кордоном за одним виїздом. Для коротких подорожей може вистачити невеликого ліміту, але для тривалої відпустки потрібні відповідні умови.
Загальна кількість застрахованих днів
З’ясуйте, чи є загальний ліміт днів на рік. Це особливо важливо, якщо ви часто виїжджаєте за кордон або плануєте тривалі подорожі.
Медичні ризики та винятки
Перегляньте, які витрати покриваються: невідкладна допомога, лікування, госпіталізація, транспортування та інші передбачені програмою послуги. Не менш важливо знати, що саме не покривається.
Франшиза
Франшиза — це частина витрат, яку за визначених умов може нести застрахована особа. Порівнюйте не лише вартість поліса, а й розмір франшизи та правила її застосування.
Мета подорожі
Для звичайного відпочинку, роботи, навчання та занять спортом можуть діяти різні умови. Вказуйте справжню мету поїздки, щоб не залишитися без очікуваного захисту через невідповідність договору.
Дата початку дії поліса
Не відкладайте оформлення до останньої хвилини. Переконайтеся, що договір набуває чинності до початку подорожі, а оплата та інші необхідні умови виконані.
Чи можна оформити туристичну страховку онлайн за декілька хвилин?
У багатьох випадках так. Електронне оформлення дає змогу вибрати параметри страхування, порівняти пропозиції, сплатити страховий платіж і отримати поліс електронною поштою.
Це зручно, якщо ви вже знаєте країну призначення, дати подорожі та дані туристів. Для річного страхування додатково потрібно визначити, скільки поїздок ви очікуєте та яка максимальна тривалість кожного виїзду вам потрібна.
Перед оплатою уважно перевірте:
- правильність особистих даних;
- строк дії договору;
- територію страхування;
- страхову суму;
- максимальну тривалість однієї поїздки;
- загальний ліміт застрахованих днів, якщо він є;
- порядок отримання допомоги за кордоном.
Після оформлення збережіть електронний поліс і контакти асистансу — служби, яка організовує допомогу за страховим договором. Перевірте також, чи потрібно мати поліс у паперовому вигляді для вашого конкретного маршруту або процедури.
Часті запитання про туристичну страховку
Чи можна купити туристичну страховку одразу на рік?
Так, якщо страхова компанія пропонує відповідну програму. Річний поліс може бути одноразовим безперервним страхуванням або багаторазовим Multitrip. Це різні формати, тому важливо вибрати той, який відповідає вашому режиму подорожей.
Що означає туристична страховка Multitrip?
Це багаторазовий поліс, який дає змогу здійснювати декілька поїздок протягом строку дії договору. Залежно від програми можуть бути обмеження щодо кількості застрахованих днів загалом і тривалості кожної окремої подорожі.
Чи вигідніше купити річну страховку, ніж оформлювати новий поліс перед кожною поїздкою?
Якщо ви подорожуєте декілька разів на рік, річний поліс може бути дешевшим за суму окремих страховок. Але це потрібно перевіряти на конкретних пропозиціях, порівнюючи однакові або подібні умови покриття.
Чи фіксується ціна річної страховки після оплати?
Зазвичай сплачена страхова премія за вже укладеним договором визначається його умовами. Майбутнє підвищення тарифів на нові поліси саме по собі не означає, що потрібно доплачувати за чинний договір. Уточнюйте умови зміни договору та можливі винятки.
Чи можна подорожувати за річною страховкою необмежену кількість разів?
Кількість поїздок залежить від умов конкретного договору. Навіть якщо кількість виїздів не обмежена, можуть діяти ліміти на тривалість однієї поїздки або загальну кількість застрахованих днів.
Що буде, якщо я залишуся за кордоном довше, ніж дозволяє поліс?
Після перевищення передбаченого ліміту страховий захист може не діяти на подальший період. Не розраховуйте на автоматичне продовження покриття — заздалегідь уточніть можливості оформлення іншого договору.
Чи потрібно оформлювати нову страховку перед кожною поїздкою, якщо вже є річний поліс?
Якщо чинний договір охоплює нову подорож, країну призначення та потрібну тривалість, зазвичай купувати окремий поліс не потрібно. Перед виїздом перевірте залишок доступних страхових днів і всі умови договору.
Чи підходить річна туристична страховка для сім’ї?
Це залежить від пропозиції страховика та правил оформлення. Деякі програми дозволяють застрахувати декількох осіб в одному договорі, інші мають обмеження. Порівнюйте загальну вартість страхування всіх членів сім’ї з альтернативними варіантами.
Чи замінює туристична страховка «Зелену картку» для автомобіля?
Ні. Туристичне страхування зазвичай призначене для передбачених договором медичних та інших ризиків мандрівника. «Зелена карта онлайн» — це окремий вид автомобільного страхування відповідальності, який може бути необхідний для виїзду на автомобілі за кордон.
Коли краще купувати туристичну страховку?
Найкраще оформити поліс завчасно, до початку подорожі, та перевірити дату набуття ним чинності. Якщо ви плануєте декілька виїздів протягом року, заздалегідь порівняйте одноразове та багаторазове страхування.
Висновок: купувати страховку перед кожною поїздкою чи оформити річний поліс?
Якщо ви їдете за кордон лише один раз на рік, окрема туристична страховка на конкретні дати може бути найпростішим і найдешевшим варіантом.
Але якщо ви регулярно подорожуєте, їздите у відрядження, відвідуєте родичів або любите короткі поїздки Європою, річна туристична страховка Multitrip може допомогти заощадити гроші, зафіксувати вартість страхування та позбавити вас необхідності оформлювати новий поліс перед кожним виїздом.
Водночас перед купівлею важливо перевірити обмеження за днями, територію дії, страхову суму та винятки. Економія має сенс лише тоді, коли поліс справді відповідає вашим планам.
Не купуйте чергову страховку автоматично, не порівнявши альтернативи. Розрахуйте вартість окремих полісів на всі заплановані подорожі та порівняйте її з ціною річного договору.
Плануєте кілька поїздок за кордон протягом року? Оформіть туристичну страховку онлайн, порівняйте доступні програми та виберіть варіант, який забезпечить потрібний захист без зайвих витрат.
Електронний поліс
Оформити онлайн за 5 хвилин
Не виходячи з дому
Оплата через платіжну систему Portmone після отримання Пропозиції на пошту
Миттєве отримання Договору на e-mail після оплати
Подорож за кордон — це нові враження, відпочинок і пригоди. Але навіть під час найкращої поїздки можуть трапитися непередбачувані ситуації: хвороба, травма або інші проблеми зі здоров’ям. Саме тому туристичне страхування є важливою частиною безпечної подорожі.